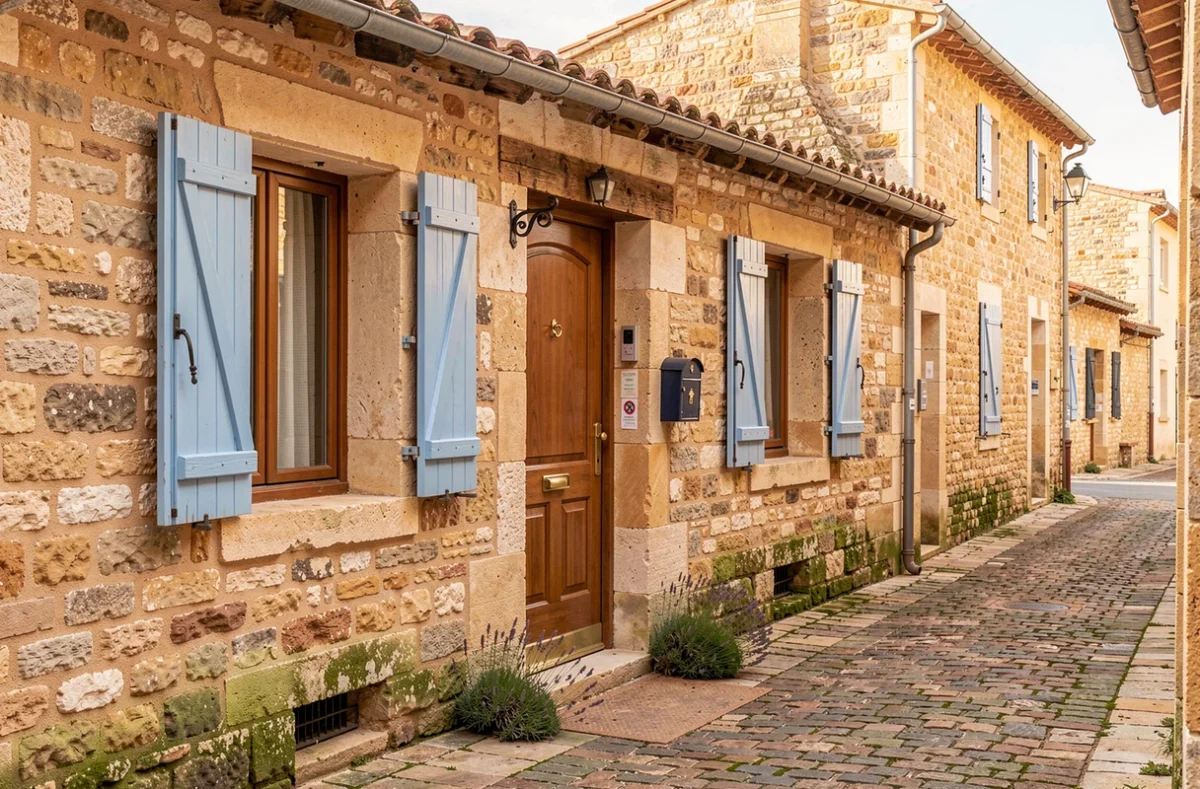
Un appartement en rez-de-chaussée dans le quartier de Bourg donnant sur le canal de la Robine, un pavillon des années 1970 à Razimbaud exposé aux argiles gonflantes, une maison de ville en pierre dans le centre historique : à Narbonne, chaque logement porte un profil de risque différent, et la prime d’assurance habitation qui en découle varie du simple au double. Trouver le bon contrat suppose de comprendre ce que l’on paie réellement, au-delà du tarif mensuel affiché.
Argiles, inondations, grêle : le triptyque qui pèse sur les primes à Narbonne
Avant de comparer les prix, on doit regarder ce qui les fabrique. À Narbonne, trois aléas naturels concentrent la majorité du surcoût d’assurance habitation, et ils ne touchent pas les mêmes quartiers de la même façon.
Retrait-gonflement des argiles et fissures
Les sols argileux du Narbonnais travaillent au rythme des sécheresses. Quand l’été s’étire, le sol se rétracte, les fondations bougent, et des fissures apparaissent sur les façades. Le problème, c’est que la garantie catastrophe naturelle ne se déclenche pas automatiquement. Il faut qu’un arrêté interministériel reconnaisse l’état de catastrophe naturelle pour la commune et pour la période concernée. Sans cet arrêté, pas d’indemnisation au titre Cat Nat, même si les dégâts sont visibles.
Concrètement, on peut attendre plusieurs mois entre l’apparition des fissures et la publication de l’arrêté. Le délai de déclaration court ensuite à compter de cette publication, pas à compter de la découverte des dommages.
Inondations et ruissellement
La proximité de l’Aude, du canal de la Robine et des zones basses expose certains secteurs à des épisodes d’inondation récurrents. L’inondation figure parmi les risques les plus fréquents sur la commune. Un logement situé en zone inondable déclarée se verra appliquer une franchise plus élevée, voire des exclusions spécifiques selon les contrats.
Grêle et épisodes cévenols
Le climat méditerranéen du littoral audois produit des orages violents, parfois accompagnés de grêle. Ces épisodes frappent les toitures, les vérandas, les stores et les véhicules stationnés. Les dépendances et équipements extérieurs sont souvent sous-couverts dans les contrats d’entrée de gamme : pergolas, abris de jardin, panneaux solaires peuvent être exclus ou plafonnés très bas.
Surprime Cat Nat : ce poste que l’on ne peut pas négocier
Depuis l’arrêté du 22 décembre 2023, la surprime « catastrophes naturelles » appliquée sur chaque contrat d’assurance habitation a fortement augmenté. Ce surcoût est réglementaire : il s’applique quel que soit l’assureur choisi. Changer de compagnie ne permet pas d’échapper à cette hausse.
On le mentionne parce que c’est un piège classique : un assuré narbonnais reçoit son avis d’échéance, constate la hausse, résilie et souscrit ailleurs, pour retrouver la même surprime chez le nouvel assureur. Le gain éventuel ne peut venir que des autres composantes du tarif (garanties optionnelles, niveau de franchise, plafonds d’indemnisation), jamais de la part Cat Nat.
Quand on compare deux devis d’assurance habitation à Narbonne, il faut donc isoler cette surprime pour évaluer la différence réelle entre les offres. La ligne Cat Nat figure sur l’avis d’échéance, mais les comparateurs en ligne ne la détaillent pas toujours.
Comparer les contrats d’assurance habitation : les critères qui comptent à Narbonne
Le réflexe naturel consiste à classer les devis par prix mensuel. À Narbonne, cette approche masque des écarts significatifs sur trois points précis.
Franchise et mode d’indemnisation
Une offre affichant quelques euros de moins par mois peut prévoir une franchise de plusieurs centaines d’euros supérieure, ou une indemnisation en valeur vétusté déduite plutôt qu’en valeur de remplacement. Sur un dégât des eaux touchant un parquet ou une cuisine équipée, la différence d’indemnisation se chiffre vite en milliers d’euros.
- Vérifier le montant de la franchise pour chaque type de sinistre (dégât des eaux, vol, catastrophe naturelle) : les franchises Cat Nat ont leurs propres planchers réglementaires.
- Comparer le mode d’indemnisation : valeur à neuf, valeur vétusté déduite, ou rééquipement à neuf avec plafond. Un contrat « valeur à neuf » coûte plus cher à la souscription mais rembourse mieux.
- Regarder les plafonds par poste : mobilier, objets de valeur, dépendances, aménagements extérieurs. Un pavillon narbonnais avec piscine, abri de jardin et terrasse couverte a besoin de plafonds adaptés.
- Contrôler les délais de carence : certains contrats imposent un délai avant que la garantie vol ou dégât des eaux ne soit effective, parfois plusieurs mois après la souscription.
Garanties à surveiller pour le bâti narbonnais
Le parc immobilier de Narbonne mêle des immeubles anciens en centre-ville (pierre, toiture en tuiles canal) et des lotissements récents en périphérie. Les contrats standards ne couvrent pas toujours les spécificités du bâti ancien : murs en pierre apparente, charpente bois, absence de vide sanitaire.
Pour un appartement en copropriété dans le centre historique, on vérifie que la garantie couvre les parties privatives ET les embellissements (peintures, revêtements de sol), qui ne sont pas toujours inclus dans l’assurance de la copropriété. Pour un pavillon, la garantie des canalisations enterrées et des fondations mérite une attention particulière compte tenu de l’exposition aux argiles.
Fourchettes de prix pour une assurance habitation à Narbonne
Les prix d’appel observés sur le marché national démarrent autour de quelques euros par mois pour les profils les plus favorables. Ces chiffres correspondent à des prix d’appel nationaux, pas à des tarifs spécifiques à Narbonne.
À Narbonne, plusieurs facteurs poussent la prime au-dessus de cette médiane nationale :
- L’exposition aux risques naturels (argiles, inondation) entraîne un surcoût sur la composante Cat Nat et sur les franchises.
- La valeur du bien influence directement le capital à assurer pour les propriétaires.
- La superficie et la configuration du logement : un T2 en copropriété et une maison de 120 m² avec dépendances n’ont pas le même profil de risque.
Seul un devis personnalisé permet d’obtenir un tarif contractuel. Les fourchettes affichées par les comparateurs servent de repère, pas d’engagement.
Résiliation et changement de contrat : les délais à connaître
On peut aujourd’hui résilier une assurance habitation à tout moment après la première année de contrat, sans frais ni pénalité. C’est le nouveau prestataire qui se charge des démarches de résiliation auprès de l’ancien assureur. Le changement prend effet un mois après la notification.
En pratique, le piège se situe dans la continuité de couverture. Si on résilie avant d’avoir souscrit un nouveau contrat, on se retrouve sans assurance, ce qui pose un problème légal pour les locataires (l’assurance habitation est obligatoire) et un risque financier majeur pour les propriétaires.
Vérifier avant de résilier
On ne résilie pas un contrat juste parce que la prime a augmenté. Si la hausse vient exclusivement de la surprime Cat Nat, le même montant sera prélevé chez n’importe quel autre assureur. La résiliation n’a d’intérêt que si l’on obtient de meilleures garanties à tarif équivalent, ou un tarif inférieur à garanties identiques.
Avant de signer un nouveau contrat, on demande à l’assureur une fiche d’information standardisée (document normalisé qui liste les garanties, franchises et exclusions). C’est le seul document qui permet une comparaison poste par poste entre deux offres.
Pièges fréquents sur les contrats d’assurance habitation dans l’Aude
Sous-estimation du capital mobilier
Beaucoup d’assurés déclarent un capital mobilier trop bas à la souscription pour réduire la prime. En cas de sinistre total (incendie, inondation majeure), l’indemnisation plafonne au montant déclaré. À Narbonne, où les épisodes climatiques violents ne sont pas rares, cette économie initiale peut coûter très cher.
Absence de garantie « rééquipement à neuf »
Sans cette option, l’assureur applique un coefficient de vétusté sur chaque bien endommagé. Un canapé acheté il y a cinq ans sera remboursé à une fraction de son prix d’achat. Pour un logement entièrement meublé, la différence entre vétusté déduite et rééquipement à neuf peut représenter plusieurs milliers d’euros.
Confusion entre assurance copropriété et assurance individuelle
L’assurance de la copropriété couvre les parties communes et la structure du bâtiment. Les aménagements intérieurs, le mobilier et la responsabilité civile du locataire ou du copropriétaire relèvent du contrat individuel. Négliger cette distinction laisse des trous de couverture importants, notamment pour les dégâts des eaux qui partent d’un appartement vers un autre.
Trouver la bonne assurance habitation à Narbonne ne se résume pas à choisir le tarif le plus bas. Le climat, le sol, le type de bâti et la réglementation Cat Nat créent un contexte local qui rend chaque contrat unique. Le formulaire ci-dessous vous permet de recevoir gratuitement des devis adaptés à votre logement narbonnais : remplissez-le en quelques minutes pour être rappelé par un professionnel qui connaît les spécificités du secteur.