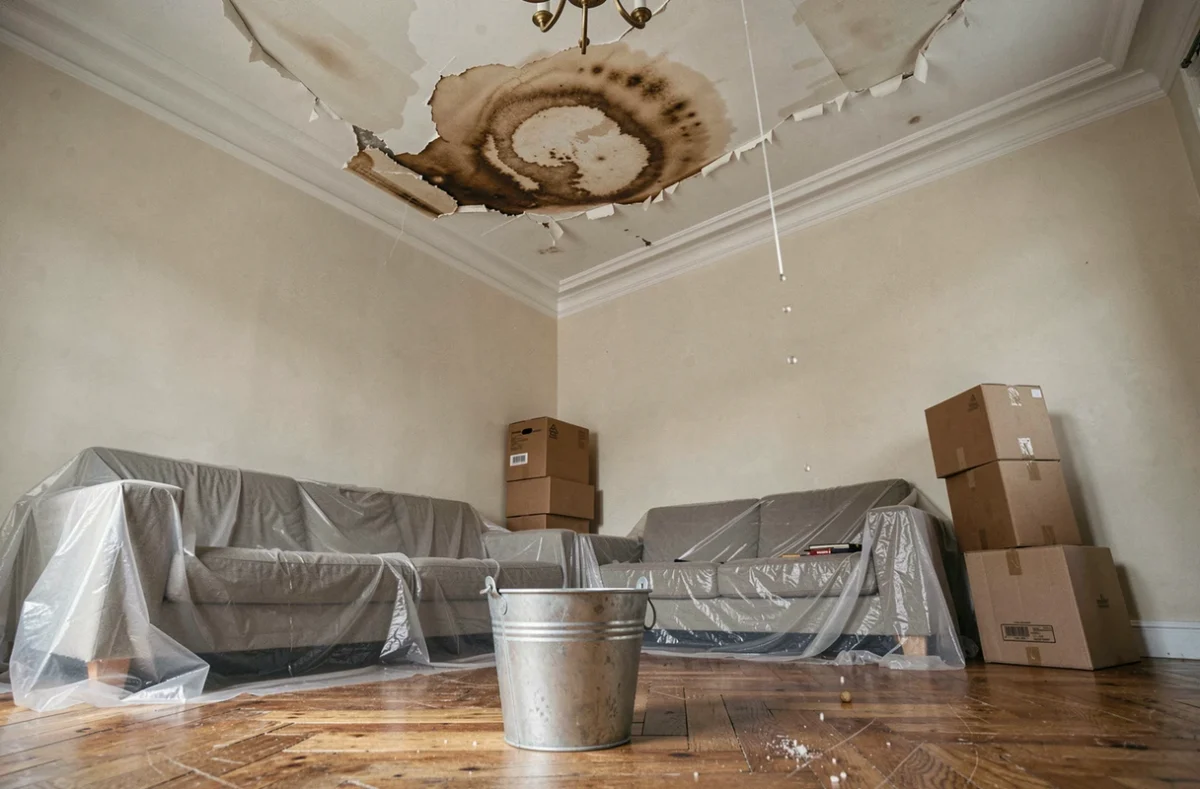
Un joint de machine à laver qui lâche un dimanche soir, une flaque qui s’étend sous le ballon d’eau chaude, un voisin qui sonne parce que son plafond goutte : on connaît tous quelqu’un à qui c’est arrivé. Le dégât des eaux est le sinistre le plus fréquent en assurance habitation.
En 2025, il représentait 39 % des sinistres habitation indemnisés selon les données de France Assureurs relayées par Meilleurtaux. Loin devant l’incendie, le vol ou les événements climatiques.
Fréquence ne veut pas dire coût. C’est la lecture du contrat, la réactivité dans la déclaration et le choix des garanties qui font toute la différence entre un sinistre bien géré et un gouffre financier.
Dégât des eaux en habitation : pourquoi ce sinistre domine les statistiques
On pourrait s’attendre à ce que les tempêtes ou les incendies arrivent en tête. En pratique, le dégât des eaux occupe cette place parce qu’il touche des installations banales présentes dans chaque logement : canalisations, robinetterie, joints d’étanchéité, chauffe-eau, raccordements de lave-linge.
Plus un parc immobilier vieillit, plus ces équipements fuient. France Assureurs observe d’ailleurs une hausse de la fréquence de ce type de sinistre sur vingt ans.
Les copropriétés sont particulièrement exposées : une fuite au quatrième étage peut endommager trois appartements en dessous, multipliant les déclarations pour un seul événement.
Les causes concrètes qu’on retrouve le plus souvent
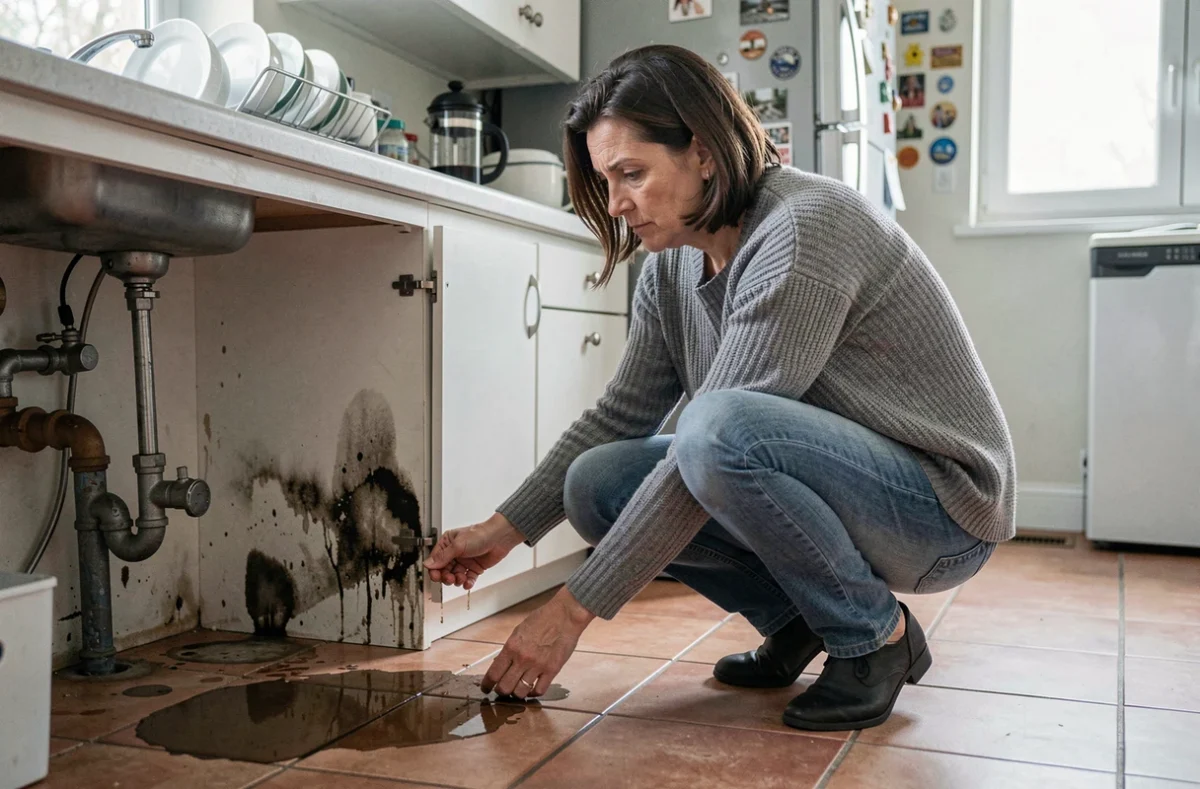
- Fuite sur un raccord de machine à laver ou de lave-vaisselle, souvent un flexible qui se détériore après quelques années d’usage sans qu’on y prête attention.
- Infiltration par une toiture ou une terrasse mal entretenue, aggravée par le gel hivernal qui fissure les joints et les solins.
- Rupture ou corrosion d’une canalisation encastrée, détectée tardivement parce que la fuite est invisible derrière une cloison ou dans un faux plafond.
- Débordement d’appareil sanitaire (baignoire, évier) lié à un bouchon ou un oubli, cause simple mais fréquente.
Dans un appartement, le protocole IRSI (convention inter-assureurs) s’applique dès que le sinistre implique plusieurs lots de copropriété. C’est l’assureur de l’occupant du local sinistré qui prend en charge la recherche de fuite et les réparations, jusqu’à un certain seuil. Au-delà, la gestion bascule vers l’assureur de l’immeuble.
Coût moyen et indemnisation : le piège de la sous-estimation
Le dégât des eaux est le sinistre le plus courant, mais pas le plus coûteux par dossier. En 2025, il pesait 25,9 % de la charge totale des sinistres habitation, tandis que l’incendie représentait 28,7 % de cette charge alors qu’il est bien moins fréquent.
Pour autant, la facture d’un dégât des eaux mal géré peut vite grimper. Quand la fuite est restée cachée plusieurs semaines, les dégâts touchent les revêtements de sol, les cloisons en placo, le mobilier, parfois l’installation électrique. On dépasse alors largement la franchise prévue au contrat.
Ce que couvre réellement la garantie dégât des eaux
La plupart des contrats multirisques habitation incluent cette garantie de base. Elle prend en charge les dommages causés par l’eau aux biens mobiliers et immobiliers du logement. En revanche, la recherche de fuite n’est pas toujours incluse dans les formules d’entrée de gamme.
Cette recherche peut nécessiter l’intervention d’un plombier avec caméra thermique, pour un coût qui varie sensiblement selon la complexité du réseau.
Autre point souvent ignoré : la vétusté. L’indemnisation se calcule généralement en valeur de remplacement avec application d’un coefficient de vétusté. Un parquet posé il y a quinze ans ne sera pas remboursé au prix du neuf, sauf si le contrat prévoit une option « rééquipement à neuf » ou « valeur à neuf ».
Délais de déclaration et erreurs qui retardent l’indemnisation
Le réflexe à avoir, c’est de déclarer le sinistre à son assureur dans les cinq jours ouvrés suivant sa découverte. Ce délai est contractuel et son non-respect peut entraîner une réduction, voire un refus d’indemnisation. Pour les catastrophes naturelles, le délai passe à dix jours après la publication de l’arrêté interministériel au Journal officiel.
Les étapes d’une déclaration qui ne traîne pas
Dès la constatation de la fuite, on coupe l’arrivée d’eau si possible, on prend des photos des dégâts visibles (sols, murs, meubles, appareils), et on prévient le syndic si on est en copropriété. Le constat amiable de dégât des eaux doit être rempli avec le voisin concerné si le sinistre touche plusieurs logements.
L’erreur la plus fréquente : faire réaliser les travaux de réparation avant le passage de l’expert. Si l’assureur mandate un expert, il doit pouvoir constater les dommages en l’état. En cas de sinistre mineur, l’assureur peut se contenter des photos et des factures.
Incendie, vol, événements climatiques : les autres sinistres à surveiller
Le dégât des eaux domine en volume, mais les trois autres grands postes de sinistralité méritent qu’on vérifie sa couverture.
Incendie domestique : rare mais dévastateur
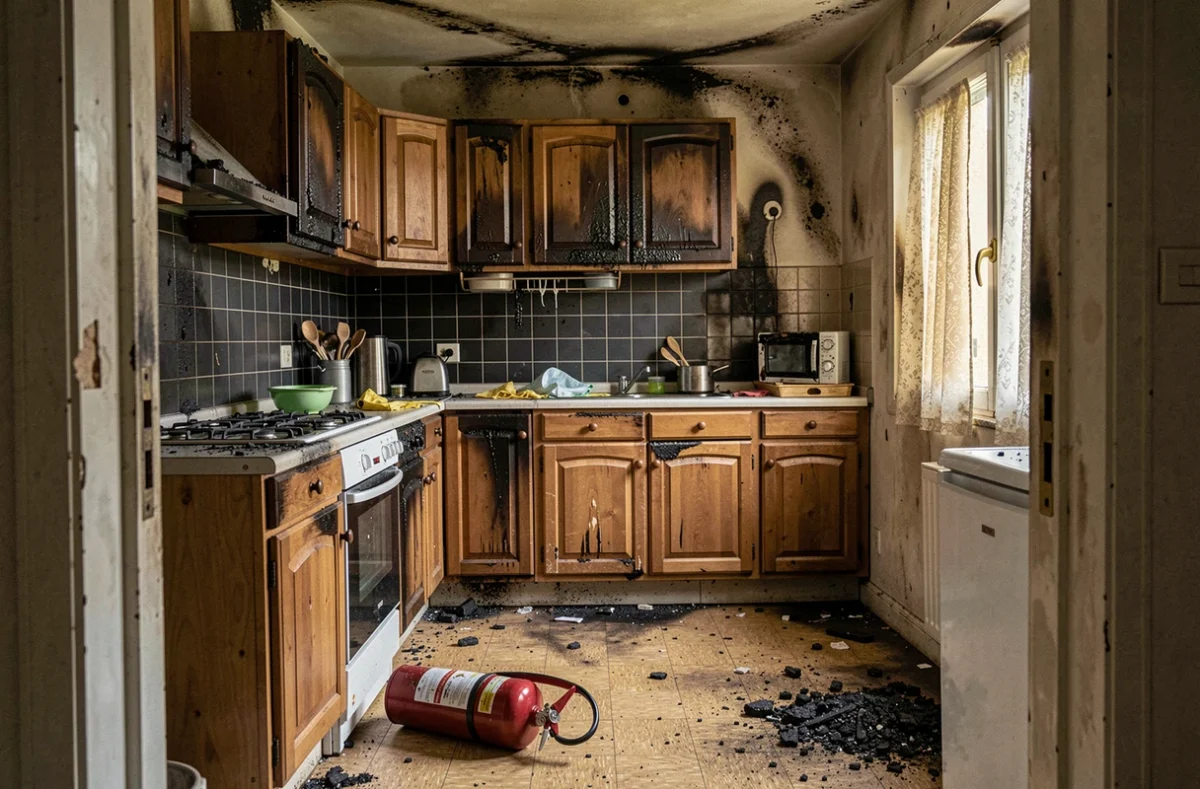
L’incendie est le sinistre qui coûte le plus cher en assurance habitation. Son poids dans la charge totale (28,7 % en 2025) dépasse celui du dégât des eaux, alors qu’il est nettement moins fréquent.
Les causes principales restent les installations électriques défaillantes, les appareils de cuisson et les systèmes de chauffage. Un détecteur de fumée fonctionnel (obligatoire depuis 2015 dans tout logement) reste la première barrière de prévention.
Cambriolage et vol : des garanties à lire de près
La garantie vol impose souvent des conditions strictes : type de serrure, présence de volets ou de barreaux aux fenêtres accessibles, alarme. Si ces conditions ne sont pas respectées, l’indemnisation peut être refusée.
On a intérêt à relire les clauses de prévention de son contrat, surtout après un déménagement ou des travaux qui modifient les accès du logement.
Événements climatiques et catastrophes naturelles
France Assureurs constate, sur vingt ans, une hausse de la fréquence des sinistres liés aux tempêtes, à la grêle et au poids de la neige. La garantie tempête est généralement incluse dans les contrats multirisques, mais la garantie catastrophe naturelle nécessite un arrêté officiel pour être activée.
Sans cet arrêté, les dommages causés par une inondation ou un mouvement de terrain ne relèvent pas de ce régime.
Franchise, options et critères pour choisir son contrat habitation
La franchise conditionne directement ce qu’on paie de sa poche après un sinistre. Sur un dégât des eaux courant, si la franchise est de 200 euros et que les dommages sont estimés à 350 euros, l’indemnisation nette sera faible.
C’est pourquoi les sinistres mineurs ne sont parfois même pas déclarés, ce qui fausse d’ailleurs les statistiques de fréquence.
Les options qui changent la donne
- La garantie « valeur à neuf » permet d’être indemnisé sur le prix de remplacement des biens sans coefficient de vétusté, moyennant une surprime.
- L’option « recherche de fuite » couvre les frais de détection (ouverture de mur, caméra endoscopique), qui peuvent représenter une part significative de la facture totale.
- La protection juridique intégrée prend en charge les frais en cas de litige avec un voisin ou un artisan, situation courante après un dégât des eaux en copropriété.
- La garantie « dommages électriques » couvre les appareils endommagés par une surtension, sinistre souvent exclu des formules de base.
En règle générale, un contrat avec une franchise légèrement plus élevée et des options bien ciblées revient moins cher sur la durée qu’une formule « tous risques » dont on n’utilise jamais certaines garanties.
Pièges fréquents à la souscription
Sous-évaluer la valeur de ses biens mobiliers est le piège classique. En cas de sinistre total (incendie, par exemple), on se retrouve avec une indemnisation qui ne couvre qu’une fraction du remplacement réel.
Autre point : vérifier que le contrat couvre le télétravail si on utilise du matériel professionnel à domicile. Certains contrats excluent les biens à usage professionnel, ce qui peut poser problème en cas de dégât des eaux touchant un bureau équipé.
Le dégât des eaux reste le sinistre le plus simple à prévenir : entretenir ses raccords, surveiller ses canalisations, vérifier l’étanchéité de sa toiture. Côté contrat, la différence se joue sur les options, la franchise et la lecture attentive des exclusions.
Pour savoir si votre contrat actuel vous protège correctement, remplissez le formulaire de demande de devis gratuit ci-dessous. Un professionnel vous rappellera pour faire le point sur vos garanties.